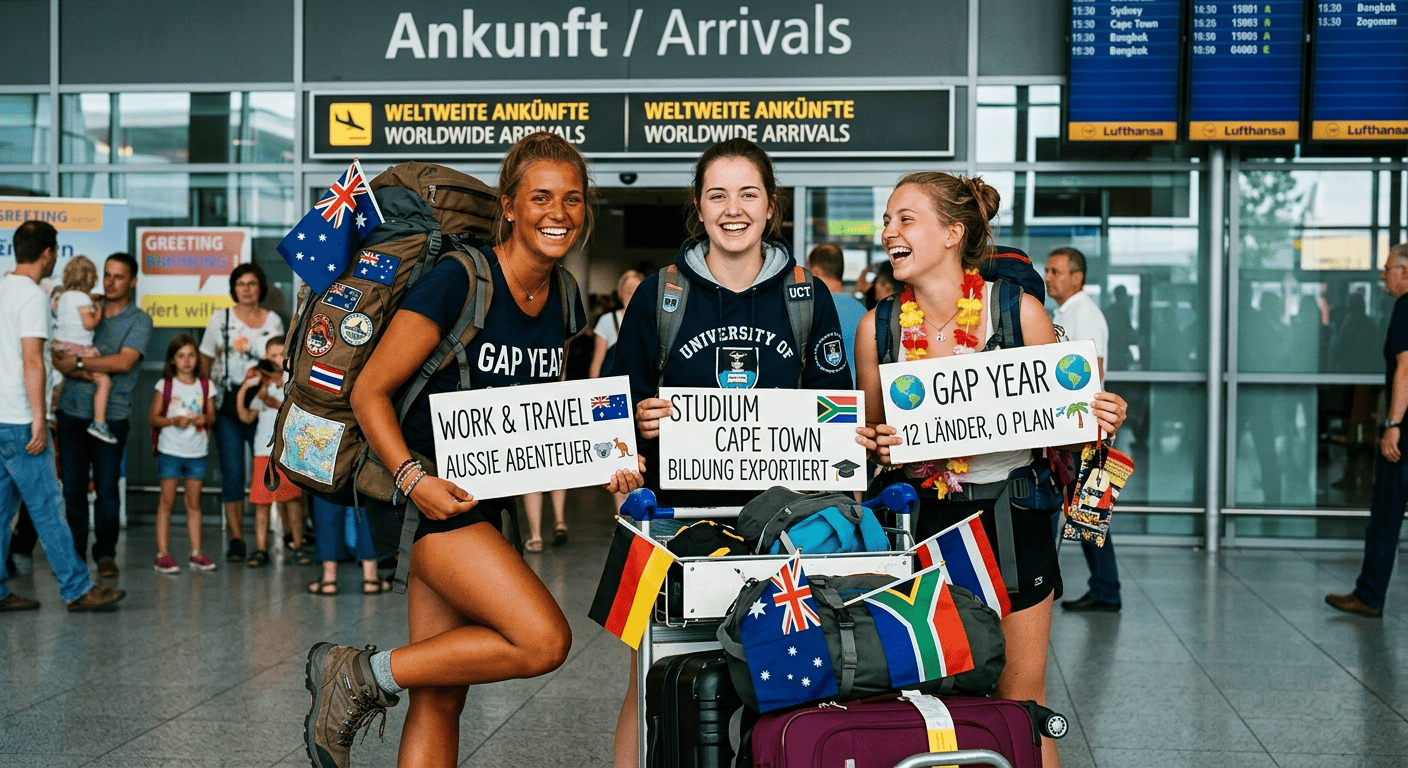
Work & Travel, Auslandsstudium, Gap Year: So sind junge Leute im Ausland richtig versichert
Nach dem Abi ein Jahr Australien, das Auslandssemester in Kanada, Freiwilligendienst in Costa Rica – für viele junge Menschen ist der erste lange Auslandsaufenthalt der Startschuss ins eigene Leben. Für die Krankenversicherung ist er ein Spezialfall mit eigenen Regeln. Ein Leitfaden für junge Reisende – und für Eltern, die oft die eigentlichen Organisatoren sind.
Ausgangslage: Was passiert mit der Familienversicherung?
Die meisten unter 25-Jährigen sind in Deutschland beitragsfrei über die Eltern familienversichert. Die gute Nachricht: Ein befristeter Auslandsaufenthalt beendet die Familienversicherung nicht automatisch – solange der Wohnsitz und Lebensmittelpunkt in Deutschland bleibt. Die schlechte Nachricht: Außerhalb Europas leistet die GKV praktisch nichts, und auch innerhalb Europas deckt die EHIC-Karte nur die Basics des jeweiligen Landessystems. Ohne zusätzliche Auslandsabsicherung geht es also in keinem Szenario.
Szenario 1: Work & Travel und Gap Year (bis ca. 1–2 Jahre)
Hier ist die klassische Lösung eine Langzeit-Reisekrankenversicherung für junge Leute. Worauf es ankommt:
- Laufzeit von Anfang an großzügig wählen: Aus 8 Monaten werden erfahrungsgemäß 14. Viele Tarife lassen sich nicht oder nur schlecht von unterwegs verlängern – und eine Neuversicherung von unterwegs scheitert oft an Klauseln, die einen Abschluss vor Reisebeginn verlangen.
- Arbeiten erlaubt? Work & Travel heißt arbeiten – auf Farmen, in Hostels, auf Baustellen. Prüfe, ob der Tarif körperliche Arbeit einschließt; manche Reisetarife schließen Arbeitsunfälle aus oder verlangen Zusatzbausteine.
- Sport und Aktivitäten: Tauchkurs in Thailand, Bungee in Neuseeland, Ski in Kanada – die Ausschlusslisten der Tarife unterscheiden sich hier deutlich.
- Rücktransport „medizinisch sinnvoll": Gerade bei jungen Alleinreisenden wollen Eltern im Ernstfall eines: das Kind nach Hause holen können.
Szenario 2: Auslandssemester und Auslandsstudium
Für Studierende gelten Besonderheiten: Viele Hochschulen und Visa-Behörden (z. B. für die USA, Kanada oder Australien) verlangen Versicherungsnachweise mit bestimmten Mindestdeckungen, manche Unis bieten eigene Pflichtversicherungen an. Prüfe in dieser Reihenfolge:
- Was verlangt die Hochschule bzw. das Visum konkret?
- Reicht eine deutsche Langzeit-Auslandsversicherung als Nachweis – oder besteht Pflicht zur Uni-Versicherung?
- Falls Uni-Pflichtversicherung: Was deckt sie nicht ab (oft Rücktransport, Zahn, Heimatbesuche) – und lohnt eine ergänzende Absicherung?
Bei mehrjährigen Studiengängen im Ausland lohnt außerdem der Blick auf eine vollwertige internationale Krankenversicherung statt eines Reisetarifs – vor allem, wenn nach dem Studium ein Berufseinstieg im Ausland denkbar ist.
Der Punkt, den fast alle übersehen: Vorerkrankungen junger Menschen
Auch mit 19 gibt es Gesundheitsgeschichte: Asthma, Neurodermitis, eine abgeschlossene Psychotherapie, die Knie-OP vom Fußball. Reisetarife decken Vorerkrankungen häufig nur eingeschränkt (etwa nur akute Verschlechterungen) oder gar nicht. Wer regelmäßige Medikamente braucht, sollte das vor Abschluss klären – und die Versorgung unterwegs planen: Rezepte, Mengen, Zollbestimmungen des Ziellandes.
Für die Eltern: die Checkliste
- Versicherung vor Abreise abschließen – Abschluss aus dem Ausland ist oft unmöglich
- Laufzeit lieber zu lang als zu kurz, Verlängerungsoption prüfen
- Police, Notrufnummer und Versicherungskarte digital aufs Handy des Kindes und der Eltern
- Klären, wer im Leistungsfall was tut: Rechnungen fotografieren, einreichen, Notrufzentrale
- Bei Familienversicherung: Krankenkasse über den Auslandsaufenthalt informieren und Fortbestehen bestätigen lassen
Und danach?
Der spannendste Moment kommt oft nach der Rückkehr: Aus dem Gap Year ist Fernweh geworden, das nächste Ziel steht schon fest. Spätestens wenn aus befristetem Reisen ein Leben unterwegs wird, endet die Welt der Reisetarife – dann beginnt die der internationalen Krankenversicherung. Den Übergang sauber zu gestalten, bevor Lücken entstehen, ist genau unser Job.