Einleitung
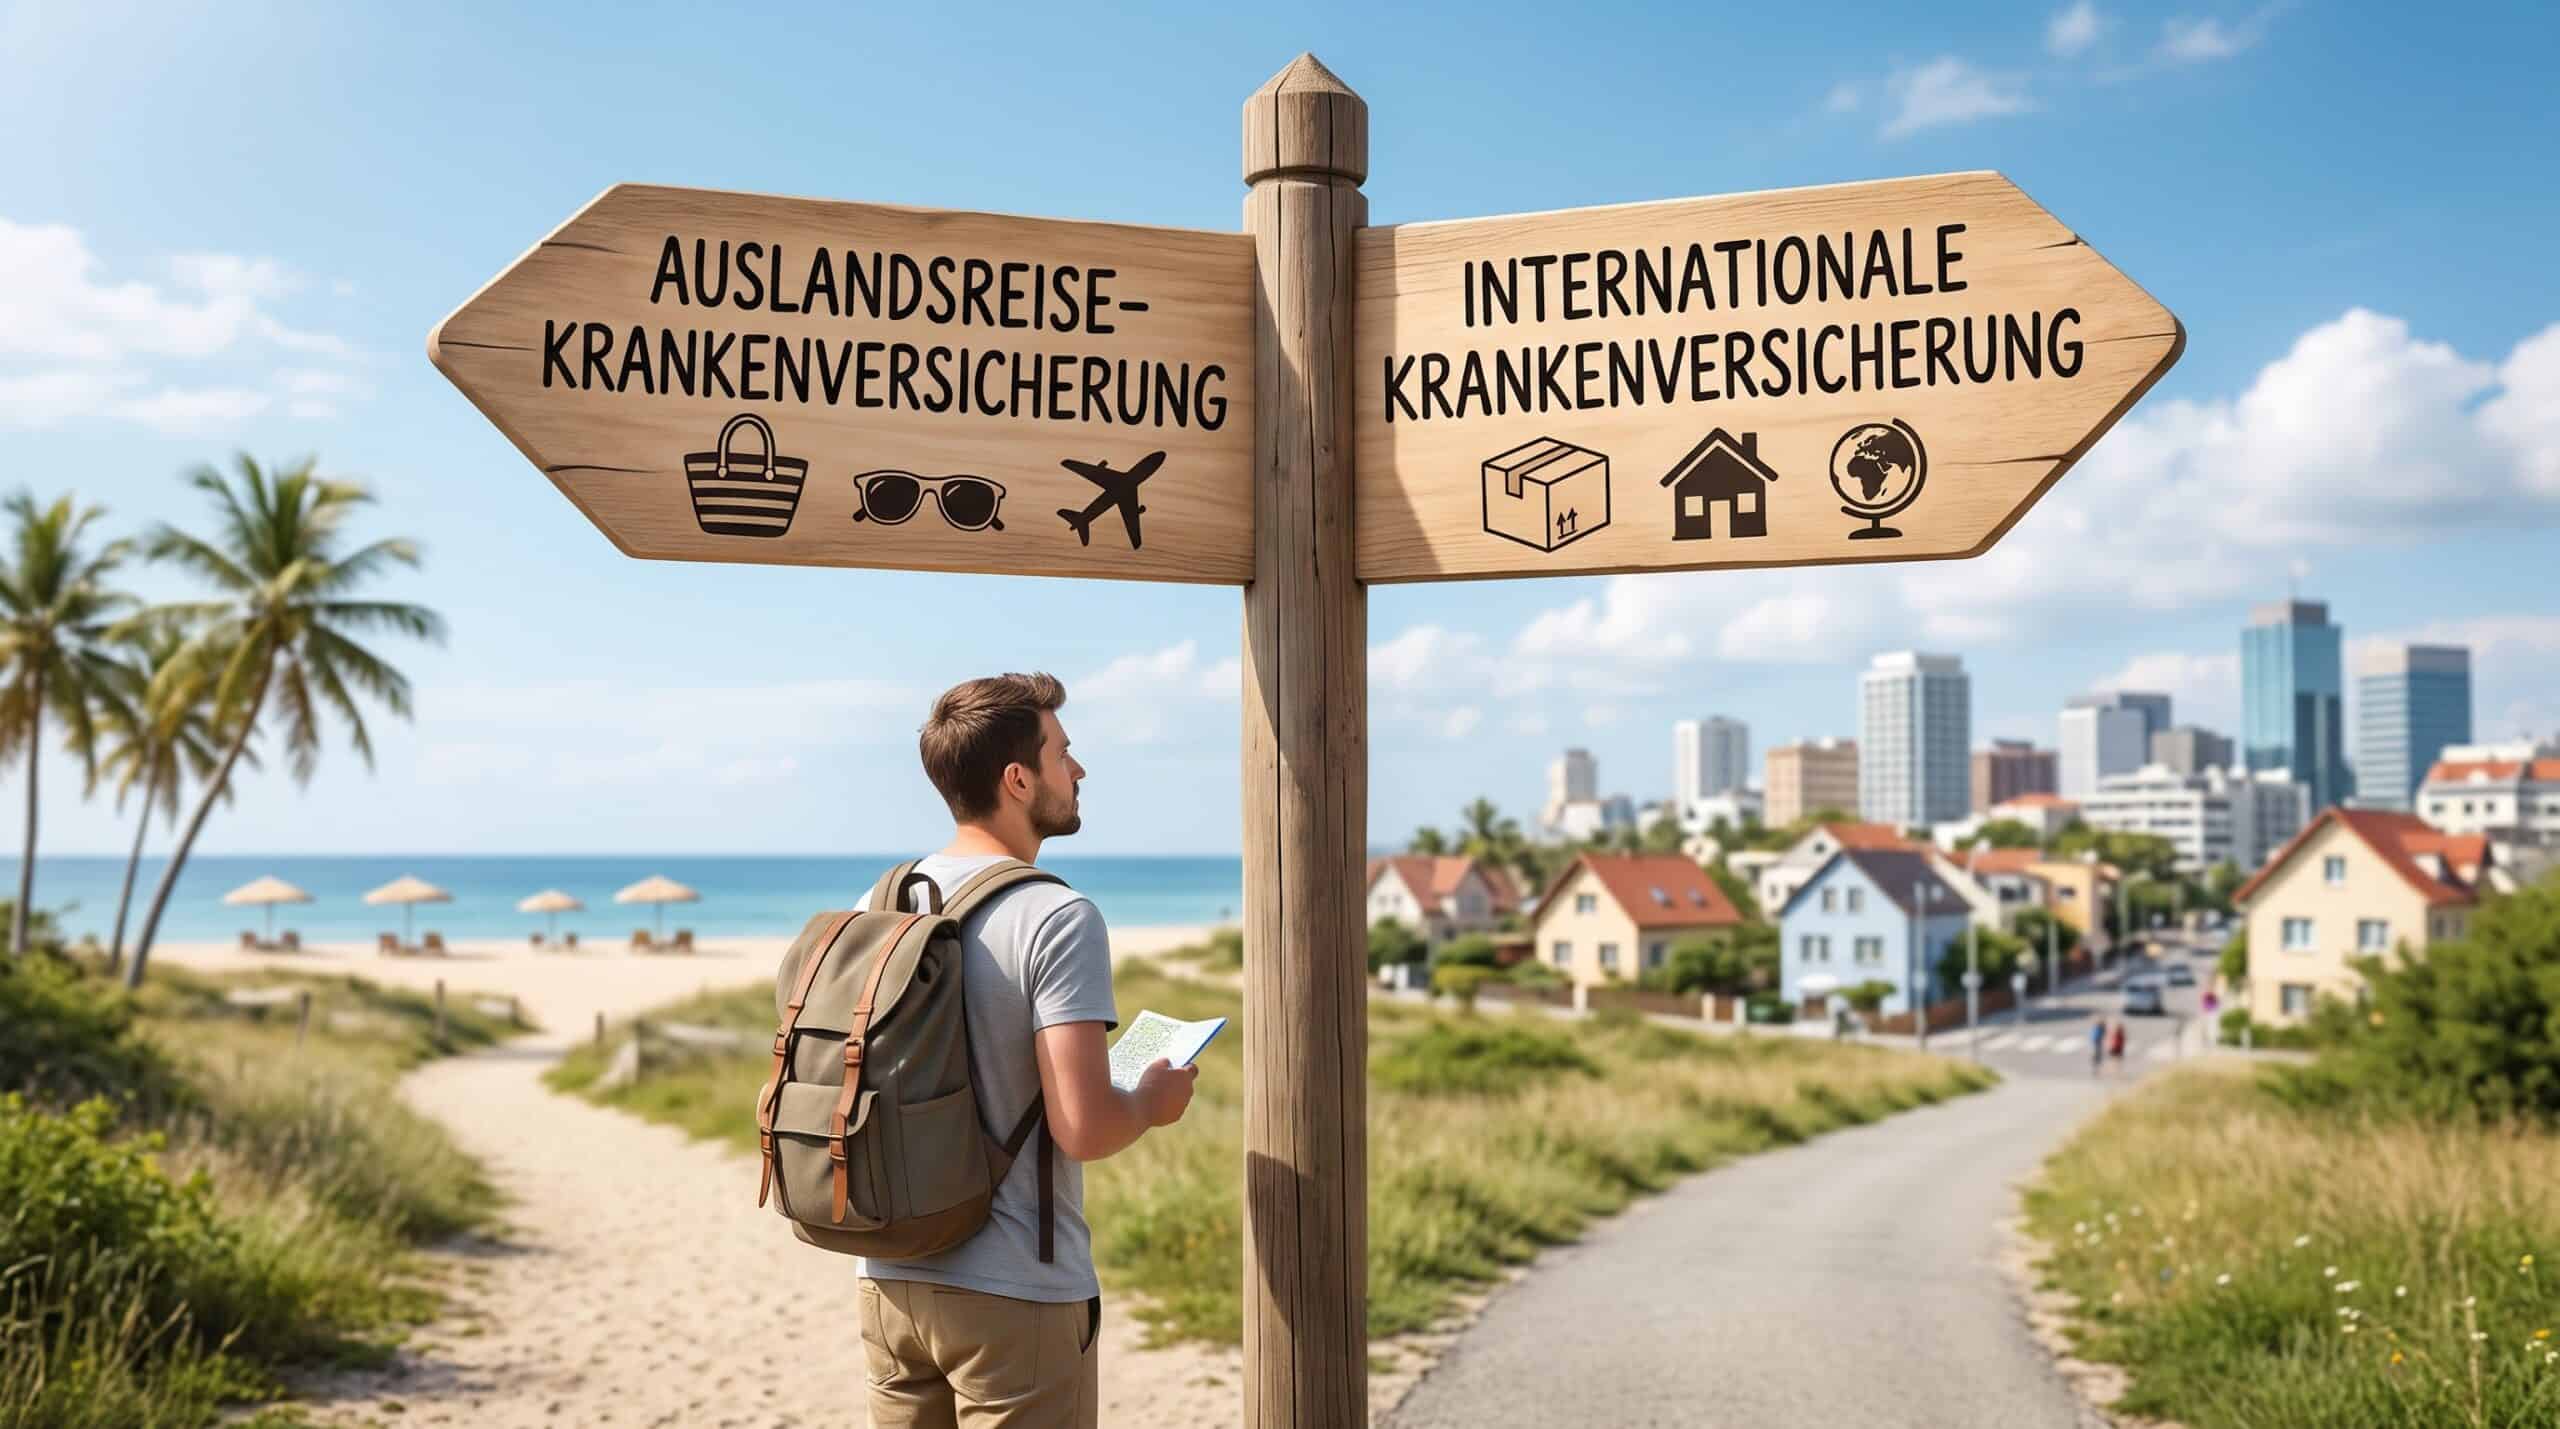
Du planst einen längeren Aufenthalt im Ausland und fragst dich, welche Krankenversicherung du eigentlich brauchst? Dann bist du nicht allein. In fast jedem Beratungsgespräch taucht genau diese Frage auf: „Reicht nicht eine günstige Auslandsreisekrankenversicherung?“ Die ehrliche Antwort lautet: Das hängt davon ab, wie lange du unterwegs bist, ob du in Deutschland gemeldet bleibst und was im Ernstfall passieren soll. In diesem Artikel erfährst du, worin sich die beiden Versicherungsarten unterscheiden, wo die typischen Fallen liegen und wie du die passende Lösung für deine Situation findest.
Was ist eine Auslandsreisekrankenversicherung?
Die klassische Auslandsreisekrankenversicherung ist für Urlaub und Reisen gedacht. Sie springt ein, wenn du unterwegs plötzlich krank wirst oder einen Unfall hast. Ihr Ziel ist es, dich so weit zu behandeln, dass du sicher nach Hause zurückkehren kannst. Danach übernimmt wieder deine Krankenversicherung in Deutschland.
Typisch für diese Tarife sind:
- Versicherungsschutz meist nur für Reisen bis 6 oder 8 Wochen am Stück (Jahrespolicen) oder als Langzeittarif für bis zu 1 bis 5 Jahre
- Leistungen nur für akut auftretende, unvorhergesehene Erkrankungen
- Kein Schutz für bekannte Vorerkrankungen, chronische Krankheiten oder Vorsorge
- Oft die Voraussetzung, dass du einen Wohnsitz in Deutschland hast oder dort gesetzlich bzw. privat versichert bist
- Sehr günstige Beiträge, weil das Risiko für den Versicherer begrenzt ist
Für den zweiwöchigen Urlaub ist das eine hervorragende Lösung. Für ein Leben im Ausland reicht sie dagegen in der Regel nicht.
Was ist eine internationale Krankenversicherung?
Eine internationale Krankenversicherung, oft auch Expat-Krankenversicherung genannt, ersetzt deine deutsche Krankenversicherung vollständig. Sie ist für Menschen gemacht, die ihren Lebensmittelpunkt ins Ausland verlegen: Auswanderer, Expats, Rentner im Ausland und digitale Nomaden ohne festen Wohnsitz in Deutschland.
Der entscheidende Unterschied: Eine internationale Krankenversicherung zahlt nicht nur für den Notfall, sondern für deine gesamte medizinische Versorgung. Dazu gehören je nach Tarif ambulante Behandlungen beim Hausarzt, Facharzttermine, Medikamente, stationäre Aufenthalte, Vorsorgeuntersuchungen, Zahnbehandlungen, Schwangerschaft und Geburt sowie die Behandlung chronischer Erkrankungen.
Außerdem sind viele dieser Tarife unbefristet. Du kannst sie also so lange behalten, wie du im Ausland lebst, und musst nicht nach ein paar Jahren eine neue Versicherung suchen.
Die wichtigsten Unterschiede im Überblick
| Merkmal | Auslandsreisekrankenversicherung | Internationale Krankenversicherung |
|---|---|---|
| Zweck | Urlaub, Reise, befristeter Aufenthalt | Dauerhaftes Leben im Ausland |
| Laufzeit | Wochen bis max. ca. 5 Jahre | In der Regel unbefristet |
| Leistungsumfang | Akute Notfälle | Umfassende Versorgung inkl. Vorsorge |
| Chronische Erkrankungen | Nicht versichert | Je nach Tarif und Gesundheitsprüfung versichert |
| Vorerkrankungen | Ausgeschlossen | Prüfung, ggf. Zuschlag, Ausschluss oder Moratorium |
| Gesundheitsfragen | Meist keine | Ja, ausführlich |
| Beitrag | Niedrig | Höher, abhängig von Alter, Region, Selbstbeteiligung |
| Wohnsitz in Deutschland | Oft Voraussetzung | Nicht nötig |
Die gefährlichste Falle: „Akut“ und „unvorhergesehen“
Viele Reisende unterschreiben eine günstige Langzeitreiseversicherung und fühlen sich rundum geschützt. Das böse Erwachen kommt oft erst im Leistungsfall. Stell dir vor, du lebst seit einem Jahr in Thailand und bekommst Diabetes Typ 2 diagnostiziert. Die erste Behandlung wird vielleicht noch bezahlt, weil die Erkrankung neu aufgetreten ist. Die dauerhafte Weiterbehandlung, regelmäßige Kontrollen und Medikamente fallen aber unter „chronisch“ und sind bei vielen Reisetarifen ausgeschlossen.
Das gleiche gilt für Rehabilitationsmaßnahmen, Physiotherapie nach einer Operation oder eine Krebsbehandlung, die sich über Monate zieht. Eine Reiseversicherung ist darauf ausgelegt, dich transportfähig zu machen und nach Hause zu bringen. Wenn dein Zuhause aber Bangkok, Lissabon oder Da Nang ist, passt dieses Konzept schlicht nicht.
Wann reicht eine Auslandsreisekrankenversicherung?
Eine Reise- oder Langzeitreiseversicherung kann die richtige Wahl sein, wenn:
- du nur für einen klar begrenzten Zeitraum unterwegs bist, etwa für ein Sabbatical, Work & Travel oder ein Auslandssemester
- du in Deutschland gemeldet und weiterhin gesetzlich oder privat versichert bist
- du jung und gesund bist und keine laufenden Behandlungen hast
- du nach der Reise sicher nach Deutschland zurückkehrst
Gerade für Aufenthalte bis etwa fünf Jahre gibt es inzwischen sehr gute befristete Tarife, die deutlich mehr leisten als eine einfache Urlaubspolice. Mehr dazu liest du in unserem Ratgeber zur Krankenversicherung für die Weltreise.
Wann brauchst du eine internationale Krankenversicherung?
Eine internationale Krankenversicherung ist in diesen Situationen meist die bessere oder sogar die einzige sinnvolle Lösung:
- Du meldest dich aus Deutschland ab und verlegst deinen Wohnsitz dauerhaft ins Ausland.
- Du planst, länger als fünf Jahre oder ohne festes Enddatum im Ausland zu leben.
- Du hast Vorerkrankungen oder nimmst regelmäßig Medikamente.
- Du möchtest auch Vorsorge, Zahnbehandlungen oder Schwangerschaft absichern.
- Du willst im Ernstfall frei wählen, ob du vor Ort, in einem Nachbarland oder in Deutschland behandelt wirst.
- Du lebst im Ruhestand im Ausland und brauchst eine Absicherung, die dich bis ins hohe Alter begleitet.
Worauf du beim Vergleich achten solltest
Internationale Krankenversicherungen unterscheiden sich stark. Diese Punkte solltest du bei jedem Angebot prüfen:
- Geltungsbereich: Weltweit inklusive USA oder weltweit ohne USA? Die USA treiben den Beitrag enorm nach oben. Wenn du dort nicht leben willst, sparst du mit einem Tarif ohne USA viel Geld.
- Behandlung in Deutschland: Darfst du dich auch bei Heimatbesuchen in Deutschland behandeln lassen, und wenn ja, wie lange?
- Selbstbeteiligung: Eine höhere Selbstbeteiligung senkt den Beitrag. Sie sollte aber zu deinem Budget passen.
- Ambulante Leistungen: Manche Einstiegstarife decken nur stationäre Behandlungen ab. Arztbesuche und Medikamente zahlst du dann selbst.
- Vorerkrankungen: Wird eine Gesundheitsprüfung gemacht, oder arbeitet der Tarif mit einem Moratorium?
- Beitragsentwicklung im Alter: Wie stark steigen die Beiträge mit zunehmendem Alter, und gibt es eine Altersgrenze für den Abschluss?
- Kündigungsrecht des Versicherers: Seriöse Tarife verzichten auf das ordentliche Kündigungsrecht.
Und was ist mit der Anwartschaft?
Wer aus der gesetzlichen oder privaten Krankenversicherung in Deutschland ausscheidet, sollte über eine Anwartschaftsversicherung nachdenken. Vor allem privat Versicherte sichern sich damit ihren Gesundheitszustand und ihre Altersrückstellungen für eine spätere Rückkehr. Eine Anwartschaft ersetzt aber keine Krankenversicherung im Ausland. Sie läuft parallel zu deiner internationalen Krankenversicherung. Alle Details findest du in unserem Beitrag „Anwartschaft einfach erklärt“.
Fazit: Die richtige Versicherung hängt von deinem Lebensmodell ab
Die Auslandsreisekrankenversicherung und die internationale Krankenversicherung sind keine Konkurrenten, sondern Lösungen für unterschiedliche Lebenssituationen. Für den Urlaub und befristete Reisen ist die Reiseversicherung ideal. Sobald du deinen Lebensmittelpunkt ins Ausland verlegst, brauchst du eine Versicherung, die dich auch bei chronischen Krankheiten, Vorsorge und im Alter zuverlässig begleitet.
Der größte Fehler ist, aus Kostengründen eine Reiseversicherung als Dauerlösung zu nutzen. Im Leistungsfall kann das schnell teurer werden als jeder Beitragsunterschied.